Statistieken en analyse van de fietsverhuurmarkt in Frankrijk - Balans 2025 en vooruitzichten 2026

Deze pagina is een volledige gids over de Franse fietsverhuurmarkt (editie 2025–2026).
Ons doel: begrijpen wat de sector écht drijft - de dynamiek van het fietsen in Frankrijk, het gewicht van fietstoerisme, de impact van de dalende verkoop van nieuwe fietsen en de opmars van modellen volgens het principe “toegang in plaats van eigendom” (kortetermijnverhuur, langetermijnverhuur/leasing, deelfietsen, verhuur tussen particulieren).
We bespreken in detail:
- de kerncijfers van fietsverhuur in Frankrijk,
- de kaart van het aanbod (alle spelers en hun bedrijfsmodellen),
- de vraag en het gebruik,
- de trends en vooruitzichten voor 2026,
Alle gegevens zijn met bronnen onderbouwd (openbare en professionele instanties) en de volledige lijst vind je onderaan de pagina, in het gedeelte Bronnen.
Algemene analyse van de fietsverhuurmarkt & kerncijfers
De kerncijfers van de sector
Afhankelijk van wie je het vraagt, lijkt de fietsmarkt soms tegenstrijdig. Geen zorgen, laten we de cijfers erbij nemen.
Dalende fietsverkoop...
€ 3,2 mld
Omzet van de fietsmarkt
Cijfer 2024 (Frankrijk), een daling van -5,9% t.o.v. 2023
1.956.700
verkochte fietsen
Verkochte fietsen in 2024 (Frankrijk), of -12% t.o.v. 2023.
Al enkele jaren is de trend duidelijk: wie al een fiets heeft, probeert eerder de levensduur ervan te verlengen dan een nieuwe te kopen. Herstelling, onderhoud, refurbishing… de fiets past volledig in de logica van de circulaire economie.
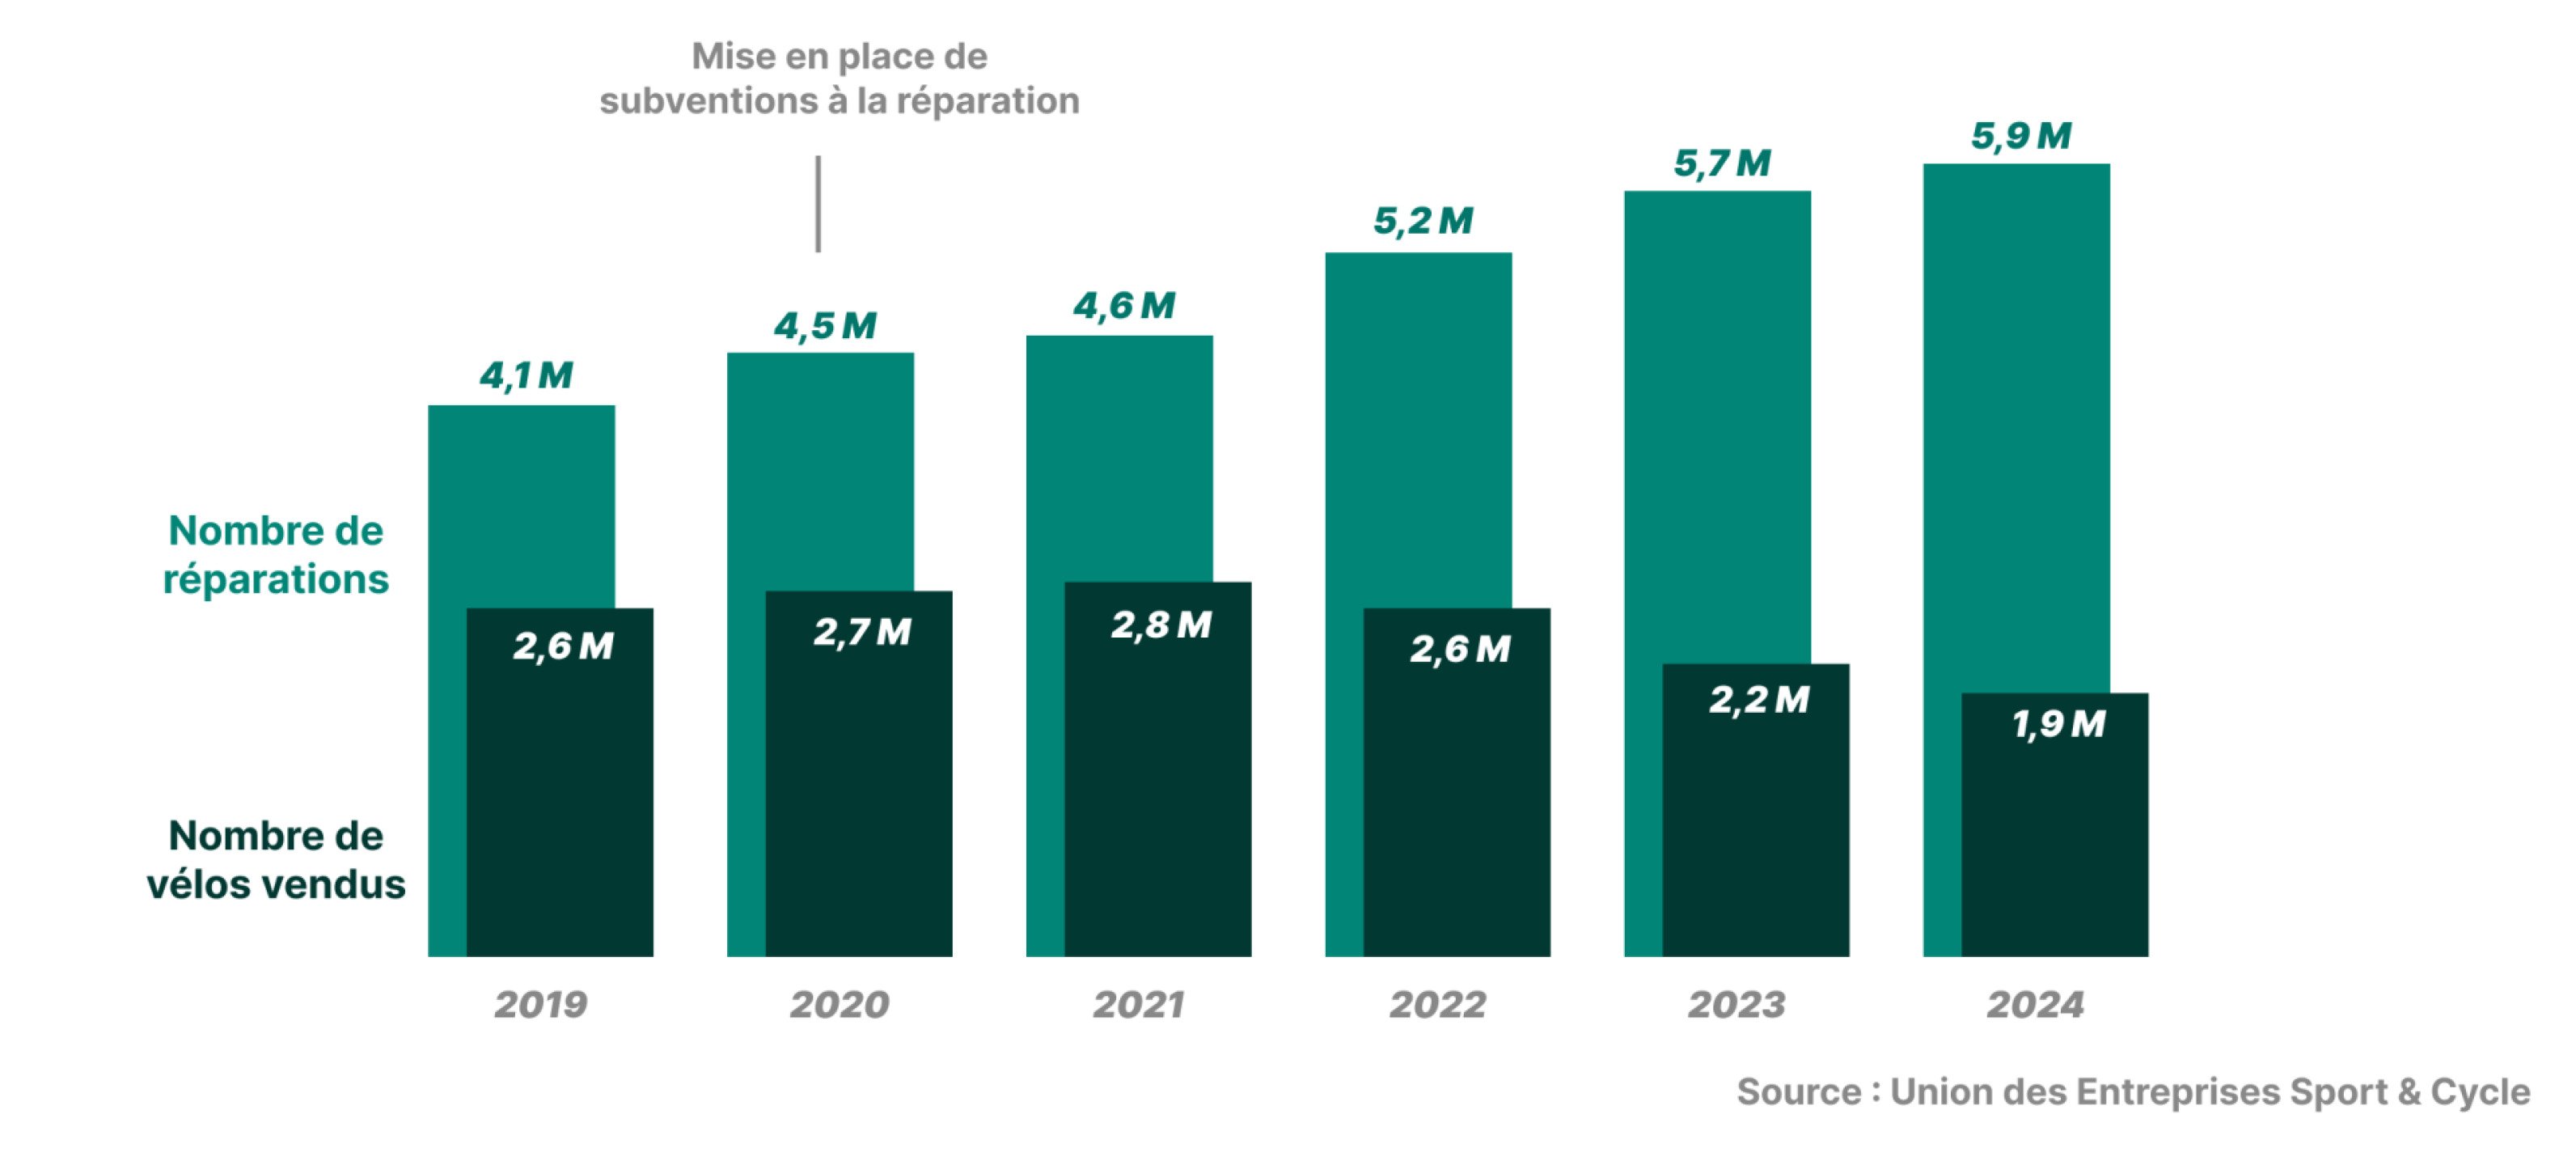
Wie daarentegen geen fiets heeft of er maar af en toe een nodig heeft, kiest steeds vaker voor huren als flexibele en rationele oplossing. Deze evolutie naar een gebruikseconomie wordt aangemoedigd door overheidsmaatregelen die sinds 2020 zijn ingevoerd (zoals premies voor herstelling of nationale fietsplannen), die zowel het opknappen van bestaande fietsen als een vlottere toegang tot zachte mobiliteit ondersteunen.
... in contrast met een groeiend gebruik
+9%
Stijging van het fietsverkeer
In het eerste halfjaar van 2025
9 miljoen
fietsverblijven/jaar
Uitgesproken doel: tegen 2030 wereldwijd de 1e plaats innemen.
9.120
Accueil Vélo-adressen
Logies, verhuurders, fietsenmakers, restaurants, toeristische diensten, bezienswaardigheden en vrijetijdsactiviteiten langs de fietsroutes.
4 dagen/jaar
huur gemiddeld per persoon
Op BikUp bedraagt de gemiddelde huurduur 3,7 dagen per verhuur.
Wat we de “verhuurmarkt” noemen
Fietsverhuur in Frankrijk omvat verschillende deelmarkten, die niet dezelfde logica volgen:
Kortetermijnverhuur
De kernactiviteit van professionele fietsverhuurders. Voor enkele uren tot enkele dagen (toerisme, evenementen, ...).
Middellangetermijnverhuur
van enkele weken tot enkele maanden (seizoenswerk, studenten, mobiliteit).
Langetermijnverhuur / leasing
3 tot 36 maanden, vaak voor e-bikes en premiumfietsen.
Deelfietsen
stedelijk gebruik, stations/free-floating, tarief per minuut/dag/abonnement.
Verhuur tussen particulieren (P2P)
Dat is wat BikUp doet. Een gespreid aanbod, met een sterke lokale logica, vertrouwen & verzekering.
Pakketaanbiedingen (touroperators)
verblijf + fiets + diensten (bagage, assistentie, logies).
Het aanbod: spelers & verhuurmodellen
De Franse verhuurmarkt steunt op verschillende complementaire modellen. Elke speler beantwoordt aan een specifiek gebruik: dagelijkse mobiliteit, toerisme, vrije tijd, testen vóór aankoop of een langetermijnabonnement.
Onafhankelijke professionele verhuurders
Gevestigd in toeristische gebieden en langs de fietsroutes vormen ze de kern van de kortetermijnverhuurmarkt. Hun meerwaarde zit in de kwaliteit van de service: een aangepaste vloot (e-bikes, hybride fietsen), accessoires, assistentie, advies en lokale partnerschappen.
Hun activiteit is echter sterk seizoensgebonden en de vlootkosten zijn hoog.
2.900
professionele
fietsverhuurders
Verhuur tussen particulieren
Bemiddelingsplatforms zoals BikUp zetten ongebruikte fietsen aan het werk. Ze verbreden het aanbod, vooral in middelgrote steden en gebieden die weinig gedekt worden door professionele verhuurders.
Succes steunt op vertrouwen (verzekering, kwaliteit, support). Dit model brengt flexibiliteit en diversiteit, maar vereist een goed beheer van de kwaliteitsnormen.
17.000
fietsen in verhuur tussen
particulieren in Frankrijk
Deelfietsen
Deelfietssystemen structureren de stedelijke mobiliteit. Hun doel is eenvoudig: korte, snelle en multimodale verplaatsingen mogelijk maken. Het model steunt op abonnementen en betaling per gebruik.
| Dienst | Stad | Exploitant | Aantal fietsen |
|---|---|---|---|
| Vélo’V | Lyon | JCDecaux | 5.000 |
| Le Vélo | Marseille | Fifteen | 2.000 |
| Bicloo | Nantes | JCDecaux | 1.230 |
| STAR | Rennes | Keolis | 650 |
| Vélib’ | Parijs | Smovengo | 19.000 |
| VélôToulouse | Toulouse | JCDecaux | 3.300 |
| DiviaVélodi | Dijon | Keolis | 462 |
Ze hebben het idee stevig verankerd dat je een fiets kunt gebruiken zonder hem te bezitten. Hun aanbod blijft echter gestandaardiseerd en weinig aangepast aan recreatief gebruik of fietstrektochten.
Langetermijnverhuur en leasing
De fiets maandelijks afbetalen, vooral e-bikes en bakfietsen, beantwoordt aan een financiële drempel bij aankoop. Onderhoud en verzekering zijn vaak inbegrepen.
Dit model spreekt fietspendelaars en bedrijven aan. Het maakt van de fiets een terugkerende dienst in plaats van een eenmalige aankoop.
Niet-gespecialiseerde verhuurders
Veel spelers bieden verhuur aan zonder dat het hun kernactiviteit is: fietsenwinkels, campings, vakantiewoningen of hotels. Voor hen gaat het om een aanvullende dienst om de klantervaring te verrijken of extra inkomsten te genereren.
Zelfs met een beperkte vloot spelen ze een belangrijke rol, vooral in landelijke of toeristische gebieden die weinig gedekt worden door gespecialiseerde verhuurders, en helpen ze zo de toegang tot verhuur in het hele land te verbreden.
472.000
fietsen in verhuur via
niet-gespecialiseerde verhuurders
Vraagonderzoek: consumptiegewoonten & persona's
De grote aanjagers van de vraag in Frankrijk
Fietstoerisme met sterke nationale zichtbaarheid
- 9 miljoen fietsverblijven/jaar in Frankrijk.
- € 4,6 mld aan aangekondigde directe economische impact.
- Een groeiend infrastructuurnetwerk: 26.100 km fietsroutes & groene wegen.
Gevolg: de vraag naar verhuur hangt sterk samen met de routes, de toeristische periodes en de diensten (bagage, assistentie, e-bikes).
Recente stijging van het fietsgebruik (2025–2026)
- +9% fietsverkeer in jan–mei 2025 t.o.v. 2024.
- Nationale bulletins beschrijven de verschillen tussen week/weekend en per type gebied.
Gevolg: verhuur voor “vrije tijd in het weekend” (hybride fietsen/e-bikes) is erg gevoelig voor brugdagen, feestdagen en het weer.
Ongelijke fietsvriendelijkheid naargelang de stad
- 334.000 antwoorden op de Baromètre vélo 2025 (record): de omstandigheden verbeteren, maar ongelijk.
Gevolg: verhuur groeit sneller waar:
- infrastructuur bestaat,
- het veiligheidsgevoel toeneemt,
- het lokale ecosysteem (verhuurders/fietsenmakers/toerisme) al aanwezig is.
Trends en vooruitzichten voor 2026
Beter consumeren
minder kopen
Gebruik vóór aankoop
De terugval van de markt voor nieuwe fietsen in 2024 (dalende omzet en volumes) ondersteunt het idee dat men:
- de aankoop uitstelt,
- voor tweedehands kiest,
- of overstapt op huur/langetermijnverhuur.
De e-bike stuwt het gebruik (en dus de verhuur)
Ook al zijn niet alle e-bikecijfers voor “2025” openbaar, de trend wordt duidelijk gedragen door:
- de democratisering van “toegankelijke” fietstochten,
- een breder publiek (senioren, gezinnen, niet-sporters),
- het vermogen om een bestemming om te toveren tot een “moeiteloze” ervaring.
Kans: goed onderhouden e-bikevloten + verzekering + diefstalbeveiliging + reële actieradius.
Infrastructuur beïnvloedt de markt
- Het Plan vélo & marche 2023–2027 kondigt € 2 mld aan overheidsinvesteringen aan.
- Doel vermeld in de persmap: 80.000 km in 2027 en 100.000 km in 2030 aan veilige fietsinfrastructuur.
Kans: verhuurders (en platforms) hebben er baat bij zich te vestigen waar:
- de netwerken groeien,
- lokale overheden vraag creëren.
Fietstoerisme wordt een sector
De officiële cijfers (verblijven, economische impact, netwerk) tonen een nationale strategie, met het doel “Cap sur 2030”.
Het Accueil Vélo-netwerk (9.120 aanbieders) bewijst deze structurering.
Kans: lokale partnerschappen (logies/toeristische diensten), logistieke diensten, SEO-content per route.
FAQ — Fietsverhuur in Frankrijk (2025–2026)
De signalen van 2025 tonen een stijging van het fietsverkeer (+9% jan–mei 2025 t.o.v. 2024), wat de occasionele behoeften (toerisme, weekends, testritten) vanzelf aanwakkert.
- Korte termijn: uren → dagen (toerisme, test, vrije tijd).
- Middellange termijn: weken → enkele maanden.
- Langetermijnverhuur / leasing: meerdere maanden → jaren, vaak met onderhoud/verzekering, geschikt voor e-bikes/bakfietsen.
Ja: Frankrijk meldt 9 miljoen fietsverblijven per jaar en € 4,6 mld aan directe economische impact. Verhuur maakt deel uit van de uitgaven die met deze verblijven samenhangen.
In 2024: 1.956.000 verkochte fietsen (-12%) en € 3,2 mld omzet (-5,9%). Wanneer huishoudens de aankoop uitstellen, kiezen ze vaak voor flexibele oplossingen: huur, langetermijnverhuur, tweedehands.
Het verhoogt de zichtbaarheid en het vertrouwen bij fietstoeristen. Het netwerk meldt 9.120 aanbieders (waaronder verhuurders).
De meest gebruikte code is 77.21Z (“verhuur en lease van sport- en recreatieartikelen”, inclusief fietsverhuur).
Ja, want ze zorgt voor nieuw gebruik. Het Plan vélo & marche kondigt € 2 mld en netwerkdoelen tegen 2030 aan.
In de praktijk:
- toerisme & weekend (hybride fietsen/e-bikes),
- langetermijnverhuur/leasing (e-bikes/bakfietsen),
- P2P in gebieden waar het professionele aanbod beperkt is (diversiteit & nabijheid).
Bronnen
- Union Sport & Cycle - “Les chiffres du marché” (Observatoire du Cycle 2024: € 3,2 mld, 1.956.000 fietsen, schommelingen).
- Banque des Territoires (Localtis) - stijging van het fietsverkeer met +9% in de eerste 5 maanden van 2025.
- Réseau vélo & marche - Nationaal verkeersbulletin 2025 (details week/weekend, gebieden, SNV/EuroVelo).
- Info.gouv.fr - Fietstoerisme (9 mln verblijven, 26.100 km, € 4,6 mld, strategie 2030).
- France Vélo Tourisme - Accueil Vélo (9.120 aanbieders).
- FUB - Baromètre vélo 2025 (334.000 antwoorden, omstandigheden verbeteren maar ongelijk).
- Info.gouv.fr - Plan vélo & marche 2023–2027 (€ 2 mld).
- Ministerie (persmap Plan vélo 2023 pdf) - netwerkdoelen: 80.000 km in 2027 / 100.000 km in 2030.
- INSEE - officiële definitie van NAF-code 77.21Z (inclusief fietsverhuur).